2026년 8월, 자동차보험 갱신을 앞두고 계속 걸린 항목이 하나 있었습니다. 자기차량손해, 줄여서 자차입니다.
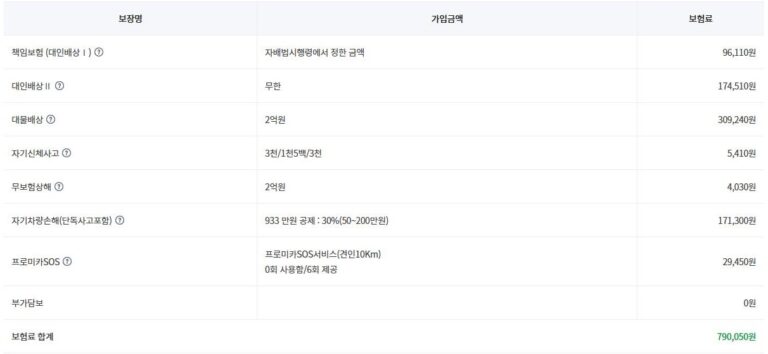
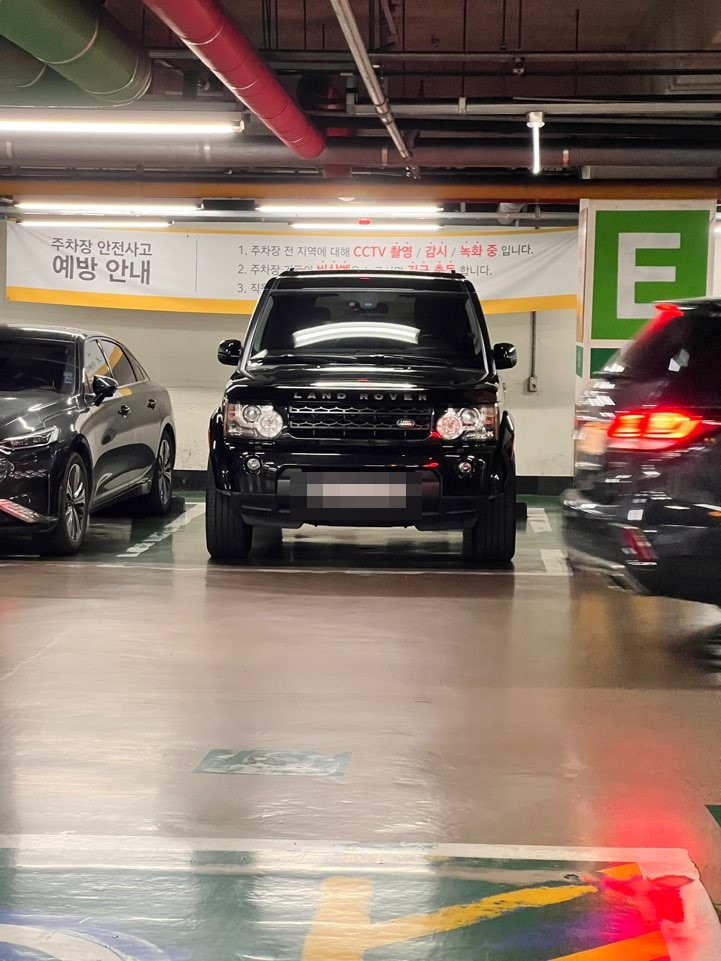
제 차는 2013년식 랜드로버 디스커버리4입니다. 1,800만 원에 샀는데, 다이렉트 보험사가 매긴 차량가액은 933만 원이었습니다. 운전 경력 10년 동안 자차로 처리한 사고는 한 번도 없습니다.
조건만 보면 자차를 뺄 이유가 충분해 보였습니다. 그런데 결국 넣었습니다. 왜 그랬는지 계산 과정을 그대로 적습니다.
세 줄 요약
① 자차 포함과 제외의 보험료 차이는 약 17만 원, 월로 치면 1만 4천 원이었습니다.
② 무사고 10년이어도 상대가 없는 단독사고는 자차가 없으면 수리비 전액이 제 돈입니다.
③ 자차 보상 한도는 제가 산 1,800만 원이 아니라 보험사가 매긴 차량가액 933만 원입니다.
목차
- 제 조건부터 밝힙니다
- 1. 자차를 빼려고 했던 이유
- 2. 계약서를 보니 자차 몫은 17만 원이었습니다
- 3. 결국 넣은 이유 — 상대가 없는 사고
- 4. 자차 보상은 산 가격이 아니라 차량가액 기준입니다
- 5. 빼도 되는 경우 vs 넣는 게 나은 경우
- 결론: 월 1만 4천 원을 어떻게 볼 것인가
제 조건부터 밝힙니다
보험은 조건이 조금만 달라져도 금액이 완전히 달라집니다. 그래서 제 조건을 먼저 밝힙니다.
- 차량: 2013년식 랜드로버 디스커버리4 SDV6 (3.0 V6 디젤)
- 구매: 2025년 8월 · 1,800만 원
- 보험사 산정 차량가액: 933만 원
- 운전자: 만 31세 · 운전 경력 10년 · 자차 처리 사고 0회
- 갱신 시점: 2026년 8월
- 갱신 보험료: 790,050원 (자차 포함, 계약서 기준)
연간 주행거리와 유지비 전체 내역은 1년 유지비 815만 원을 정리한 글에 따로 적어뒀습니다.
1. 자차를 빼려고 했던 이유
자차는 내 차가 망가졌을 때 내 차 수리비를 주는 담보입니다. 상대방 차를 물어주는 대물배상과는 다릅니다.
처음에 뺄까 했던 이유는 단순했습니다.
- 10년 동안 자차로 처리한 사고가 한 번도 없었습니다
- 차량가액이 933만 원이라, 크게 부서지면 어차피 폐차각입니다
- 13년 된 차에 매년 보험료를 더 내는 게 아까웠습니다
주변에서도 '연식 오래된 차는 자차 빼는 게 국룰'이라는 이야기를 많이 들었습니다. 실제로 차량가액이 낮은 차일수록 자차 효용이 떨어지는 건 맞습니다.
2. 견적을 보니 차이는 17만 원이었습니다
다이렉트 보험사 사이트에서 직접 견적을 돌려봤습니다. 이름과 주민등록번호를 넣으면 바로 보험료가 나옵니다.
자차를 뺀 견적을 따로 뽑아두지는 않았습니다. 대신 계약서에 담보별 보험료가 나와 있어서, 전체 보험료에서 자기차량손해 담보 보험료(171,300원)를 빼는 방식으로 계산했습니다.
| 구분 | 연 보험료 | 월 환산 |
|---|---|---|
| 자차 포함 | 790,050원 | 약 65,800원 |
| 자차 제외 | 약 618,750원 | 약 51,600원 |
| 차이 | 171,300원 | 약 14,300원 |
여기서 생각이 바뀌었습니다. 월 1만 4천 원이었습니다. 저는 이 정도면 충분히 낼 만하다고 판단했습니다.
17만 원이라는 숫자만 보면 커 보이는데, 12개월로 나누면 커피 서너 잔 값입니다. 그리고 이 차는 범퍼 한 번 갈면 그 돈이 몇 배로 나가는 차입니다.
3. 결국 넣은 이유 — 상대가 없는 사고
무사고 10년이라는 기록이 저를 안심시키지 못한 이유가 있습니다. 제가 걱정한 건 남과 부딪히는 사고가 아니었습니다.
상대가 있는 사고는 과실 비율에 따라 상대 보험에서도 나옵니다. 그런데 상대가 없는 사고는 다릅니다.
- 주차장 기둥에 긁는 경우
- 좁은 골목에서 연석이나 벽을 미는 경우
- 후진하다 혼자 뭔가를 들이받는 경우
이런 단독사고는 자차가 없으면 수리비 전액이 제 돈입니다. 그리고 디스커버리4는 전장 4.8m에 전폭 2m가 넘는 큰 차입니다. 제 운전 실력이 좋아서 10년 무사고였다기보다, 이 차를 산 지 1년밖에 안 됐다는 게 더 정확한 사실이었습니다.
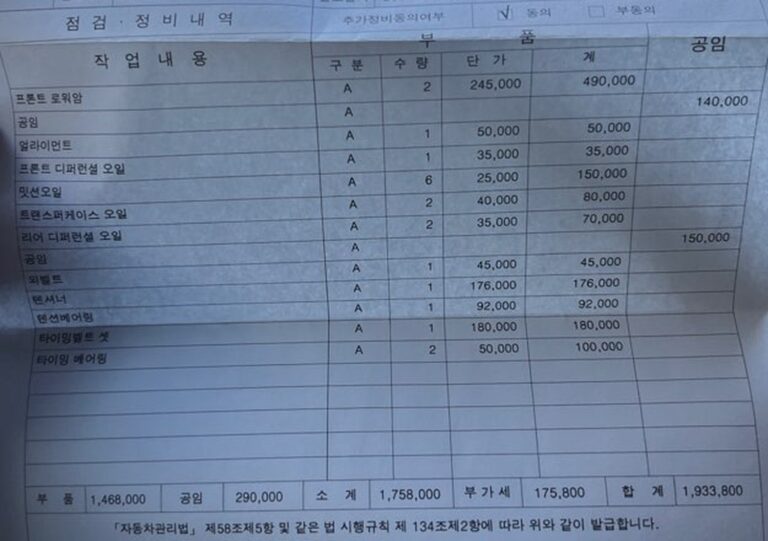
여기에 수입차라는 조건이 붙습니다. 1년 정비비를 정리해보니 부품값이 전체의 82%였습니다. 프론트 로워암 2개가 49만 원, 텐셔너 하나가 17만 6천 원이었습니다. 외장 부품도 사정이 다르지 않습니다.
큰 차 + 비싼 부품 + 아직 익숙하지 않은 차. 이 세 가지가 겹치면 단독사고 한 번의 비용이 연 보험료 차액을 훌쩍 넘습니다. 그래서 넣었습니다.
4. 자차 보상은 산 가격이 아니라 차량가액 기준입니다
자차를 고민하실 때 꼭 알고 계셔야 할 게 하나 있습니다.
자차 보상 한도는 내가 산 가격이 아니라, 보험사가 매긴 차량가액입니다.
저는 이 차를 1,800만 원에 샀습니다. 하지만 보험사가 매긴 차량가액은 933만 원입니다. 차가 완전히 망가지는 전손 사고가 나면 1,800만 원이 아니라 933만 원을 받습니다.
중고 수입차는 시세와 보험 차량가액의 차이가 특히 큽니다. 감가가 빠른 차종일수록 '산 값'과 '보상받을 값'이 벌어집니다. 그래서 자차를 넣더라도 전손을 기대하고 넣는 게 아닙니다.
자차의 진짜 실익은 부분 수리에 있습니다. 범퍼, 도어, 휀더처럼 한 군데씩 고치는 상황이요. 이건 차량가액과 상관없이 실제 수리비 기준으로 처리됩니다.
5. 빼도 되는 경우 vs 넣는 게 나은 경우
제 결론을 그대로 따라 하시라는 게 아닙니다. 조건이 다르면 답도 달라집니다.
자차를 빼도 괜찮아 보이는 경우
- 차량가액이 아주 낮고, 부품값도 국산차 수준이라 자비 수리가 부담되지 않는 경우
- 주행거리가 적고 주차 환경이 넉넉한 경우
- 수리비를 감당할 여유 자금이 따로 있는 경우
- 그 차를 얼마 뒤 처분할 계획이 확실한 경우
자차를 넣는 게 나아 보이는 경우
- 수입차처럼 부품값이 비싼 차 — 한 번 긁으면 연 보험료 차액을 넘깁니다
- 차체가 큰 차 — 주차·후진 상황에서 단독사고 확률이 올라갑니다
- 그 차를 탄 지 얼마 안 된 경우 — 무사고 기록은 그 차에서의 기록이 아닙니다
- 좁은 주차장이나 골목을 매일 다니는 경우
저는 이 네 가지에 전부 해당했습니다. 그래서 17만 원을 더 냈습니다.
결론: 월 1만 4천 원을 어떻게 볼 것인가
자차를 넣을지 뺄지는 '사고가 날 확률'이 아니라 '사고가 났을 때 내가 얼마를 감당할 수 있는가'로 판단하시는 게 맞다고 봅니다.
저는 월 1만 4천 원으로 단독사고 리스크를 넘기는 쪽을 택했습니다. 10년 무사고라는 기록보다, 큰 수입차를 산 지 1년밖에 안 됐다는 사실이 더 무겁게 느껴졌거든요.
갱신을 앞두고 계시다면 자차 포함·제외 견적을 둘 다 뽑아서 차액부터 확인해보세요. 저처럼 17만 원 차이라면 고민할 이유가 별로 없고, 60만 원 차이라면 이야기가 완전히 달라집니다. 다이렉트로 몇 군데만 돌려도 10분이면 나옵니다.
내년 갱신 때 금액이 어떻게 달라지는지도 같은 방식으로 기록해 올리겠습니다.
이 차로 삼척 맹방해변에 차박을 다녀온 기록은 퇴근하고 4시간 달려 맹방해변 차박에 따로 정리했습니다. 2열 평탄화와 1박 2일 비용도 함께 적어뒀습니다.
※ 이 글은 제가 실제로 받은 견적과 제 조건을 기준으로 한 기록입니다. 저는 보험 전문가가 아니고, 보험료와 차량가액은 연식·보험사·운전자 조건에 따라 크게 달라집니다. 특정 상품이나 보험사를 권하는 글이 아니며, 가입 전에는 본인 조건으로 직접 견적을 비교해보시기 바랍니다.
보험료 다음으로 해마다 고정으로 나가는 항목이 엔진오일입니다. 저는 5,000km 주기로 갈되 한 번은 정비소에서, 한 번은 직접 갈고 있습니다.
타이어도 마찬가지입니다. 보험은 다이렉트로 여러 곳을 비교해놓고 타이어는 견적 비교를 한 곳도 안 했습니다. 그 얘기도 적어뒀습니다.
참고로 자차로 처리할 일은 아니었지만, 1년 사이에 돌발로 생긴 지출이 하나 있었습니다. 주행 중 출력이 빠지고 경고등이 뜬 날입니다. 25만 8천 원이었습니다.
차를 인수하고 15일 만에는 정비비로 193만 원이 나갔습니다. 보험료와 달리 이건 예정에 없던 돈이 아니라 살 때부터 각오한 돈이었습니다.
차를 살 때 낸 성능보증료 36만 원도 이전비 내역서에 찍혀 있습니다. 보험료와 마찬가지로, 차를 굴리기 전에 이미 나가는 돈입니다.
자차보험을 쓰지 않고 해결한 사고도 한 번 있었습니다. 아파트 주차장 시설물에 차가 찍힌 건은 관리사무소 배상책임보험으로 처리했습니다. 자차를 쓰면 할증이 붙지만 이쪽은 그렇지 않습니다.
1년 뒤, 이 계약서를 항목별로 쪼개보니 자차는 전체 보험료의 22%였고 가장 비싼 항목은 대물배상이었습니다. 첫해 936,220원과 비교한 기록은 자동차보험 2년차: 93만 원에서 79만 원으로에 있습니다.